6亿美元到账,无人挖掘机真的开始干活了
10月26日,硅谷初创公司 Bedrock Robotics 宣布完成 6 亿美元 C 轮融资,投后估值 41 亿美元。和大多数停留在演示阶段的机器人公司不同,这笔钱对应的是一台台正在美国商业工地上挖土、并且已经开始计费作业的全无人挖掘机。无人驾驶工程机械,这一次是真的开始"打工"了。
全无人挖掘机已经"带薪上岗"
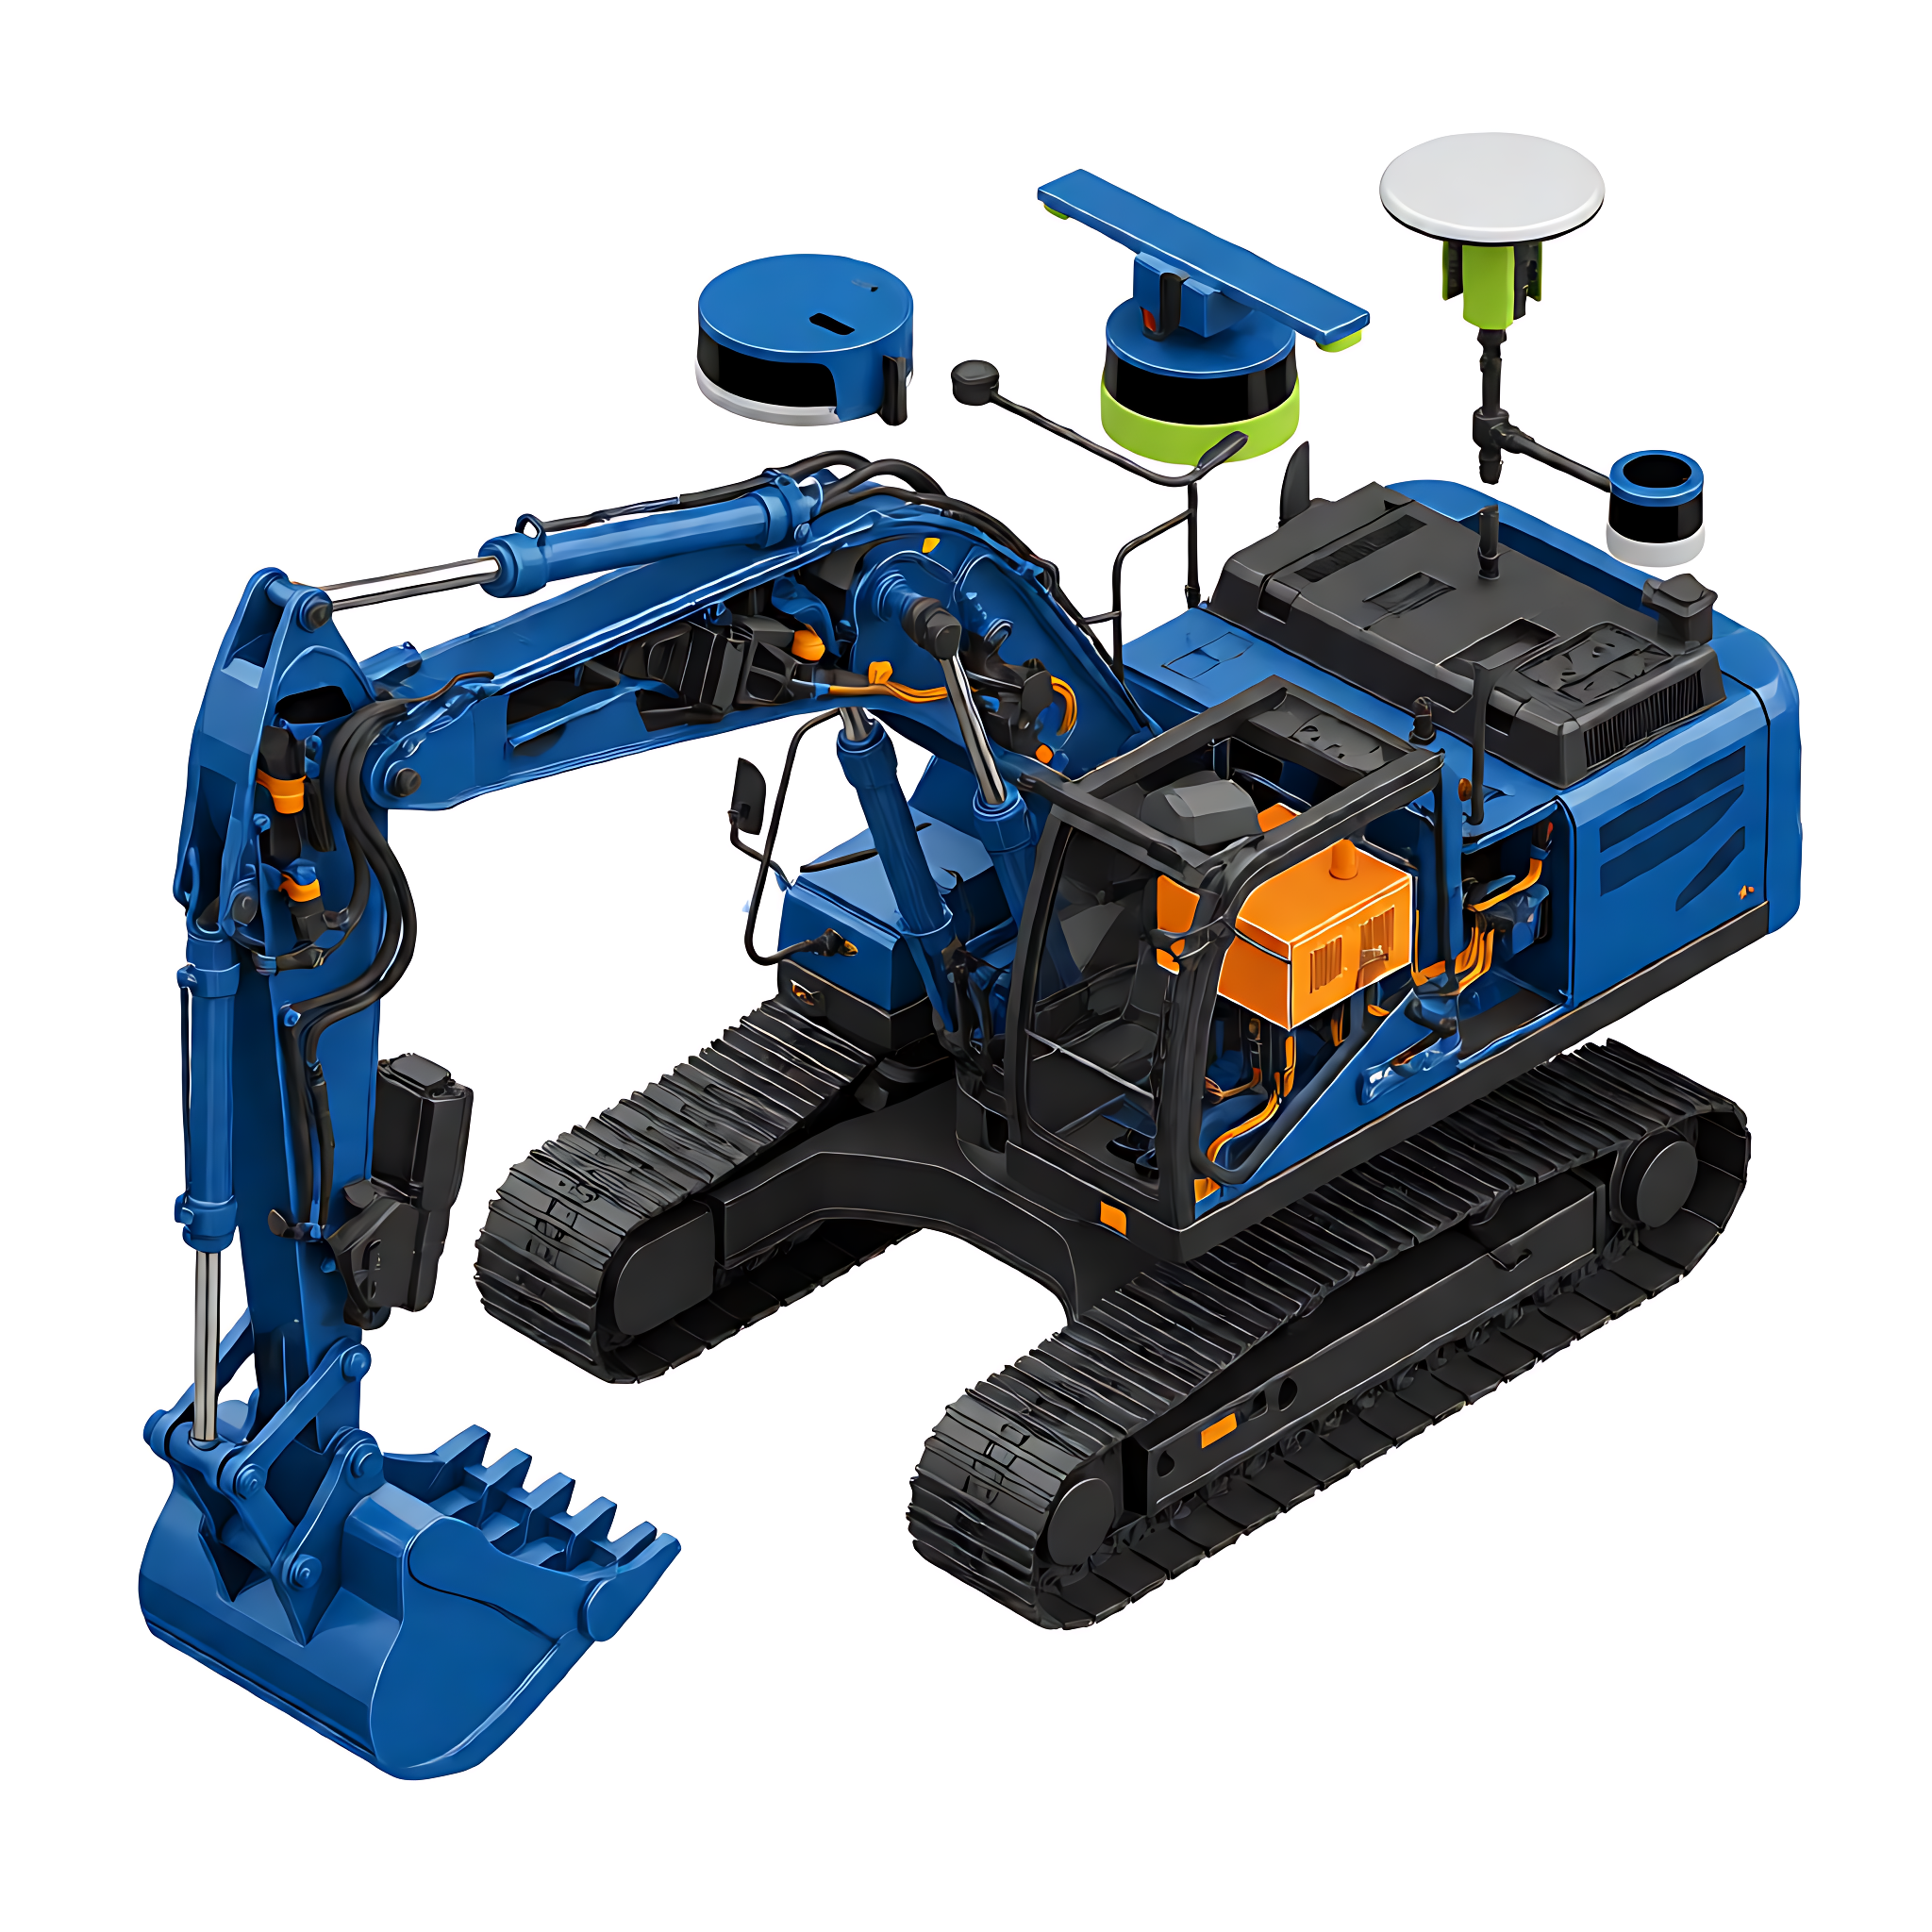
Bedrock Robotics 核心团队来自 Waymo 自动驾驶项目。公司给挖掘机做的不是简单的"遥控改装",而是一套完整的线控套件:激光雷达、毫米波雷达、高精定位,加上自研的物理 AI 决策系统,让整机在无人干预的情况下完成土方作业。
真正的节点出现在 2026 年 8 月中旬:Bedrock 的全无人挖掘机在美国商业工地执行了第一批有偿作业——不是演示,不是测试,是真实计费的工程订单。用公司 CEO Boris Sofman 的话说:"我们已经证明,全无人挖掘机能够在现有工人和流程旁边,完成有实际价值的工作。"
截至本轮,Bedrock 的设备已经进入美国多个州的工地,最新客户包括西南地区最大的总承包商之一 Haydon——这家员工 100% 持股的公司将在德州的远程工地部署全无人土方作业,后续还计划扩展到沟槽作业和更大吨位机型。此外,Wagner(明尼苏达)、Smith Trucking(佛罗里达)、C.W. Matthews(佐治亚)等区域龙头也已加入。2025 年以来,其客户设备量翻了一倍还多。
6 亿美元的去向:把机器"铺"出去
本轮由 CapitalG(Alphabet 旗下风投)与 Emergence Capital 联合领投,新进入的投资人包括美国创新技术基金、Bessemer 和新加坡淡马锡,老股东里则站着英伟达、8VC、Eclipse 等——累计融资已接近 10 亿美元。
钱主要花在三个地方:一是把更多机器装上无人套件并投放到工地;二是组建现场运营团队,每台无人挖掘机背后都需要懂机械也懂 AI 的驻场工程师;三是打通各州的施工资质与保险方案。CapitalG 合伙人 Derek Zanutto 的评价很直白:"从走出隐身模式到在真实商业工地无人作业,他们只用了一年。"
真正的推手不是技术,是用工荒
美国劳工数据显示,到 2035 年,全美技术工种每年约有 170 万个岗位空缺需要填补;87% 的建筑公司报告基层技工岗位招不满人,88% 的公司表示这些岗位"比一年前更难招"。Emergence Capital 合伙人 Jake Saper 的概括更具冲击力:全球超过 20% 的 GDP,运行在那些"招不到熟练工"的行业之上,而建筑业是最典型的例子。
对承包商来说,一台能连续作业、不受工人短缺和安全风险困扰的挖掘机,吸引力是实打实的。这也是无人挖掘机商业模式能跑通的核心逻辑——不是替代人,而是在没人可替的地方补位。
中国样本:300 台无人矿卡签约
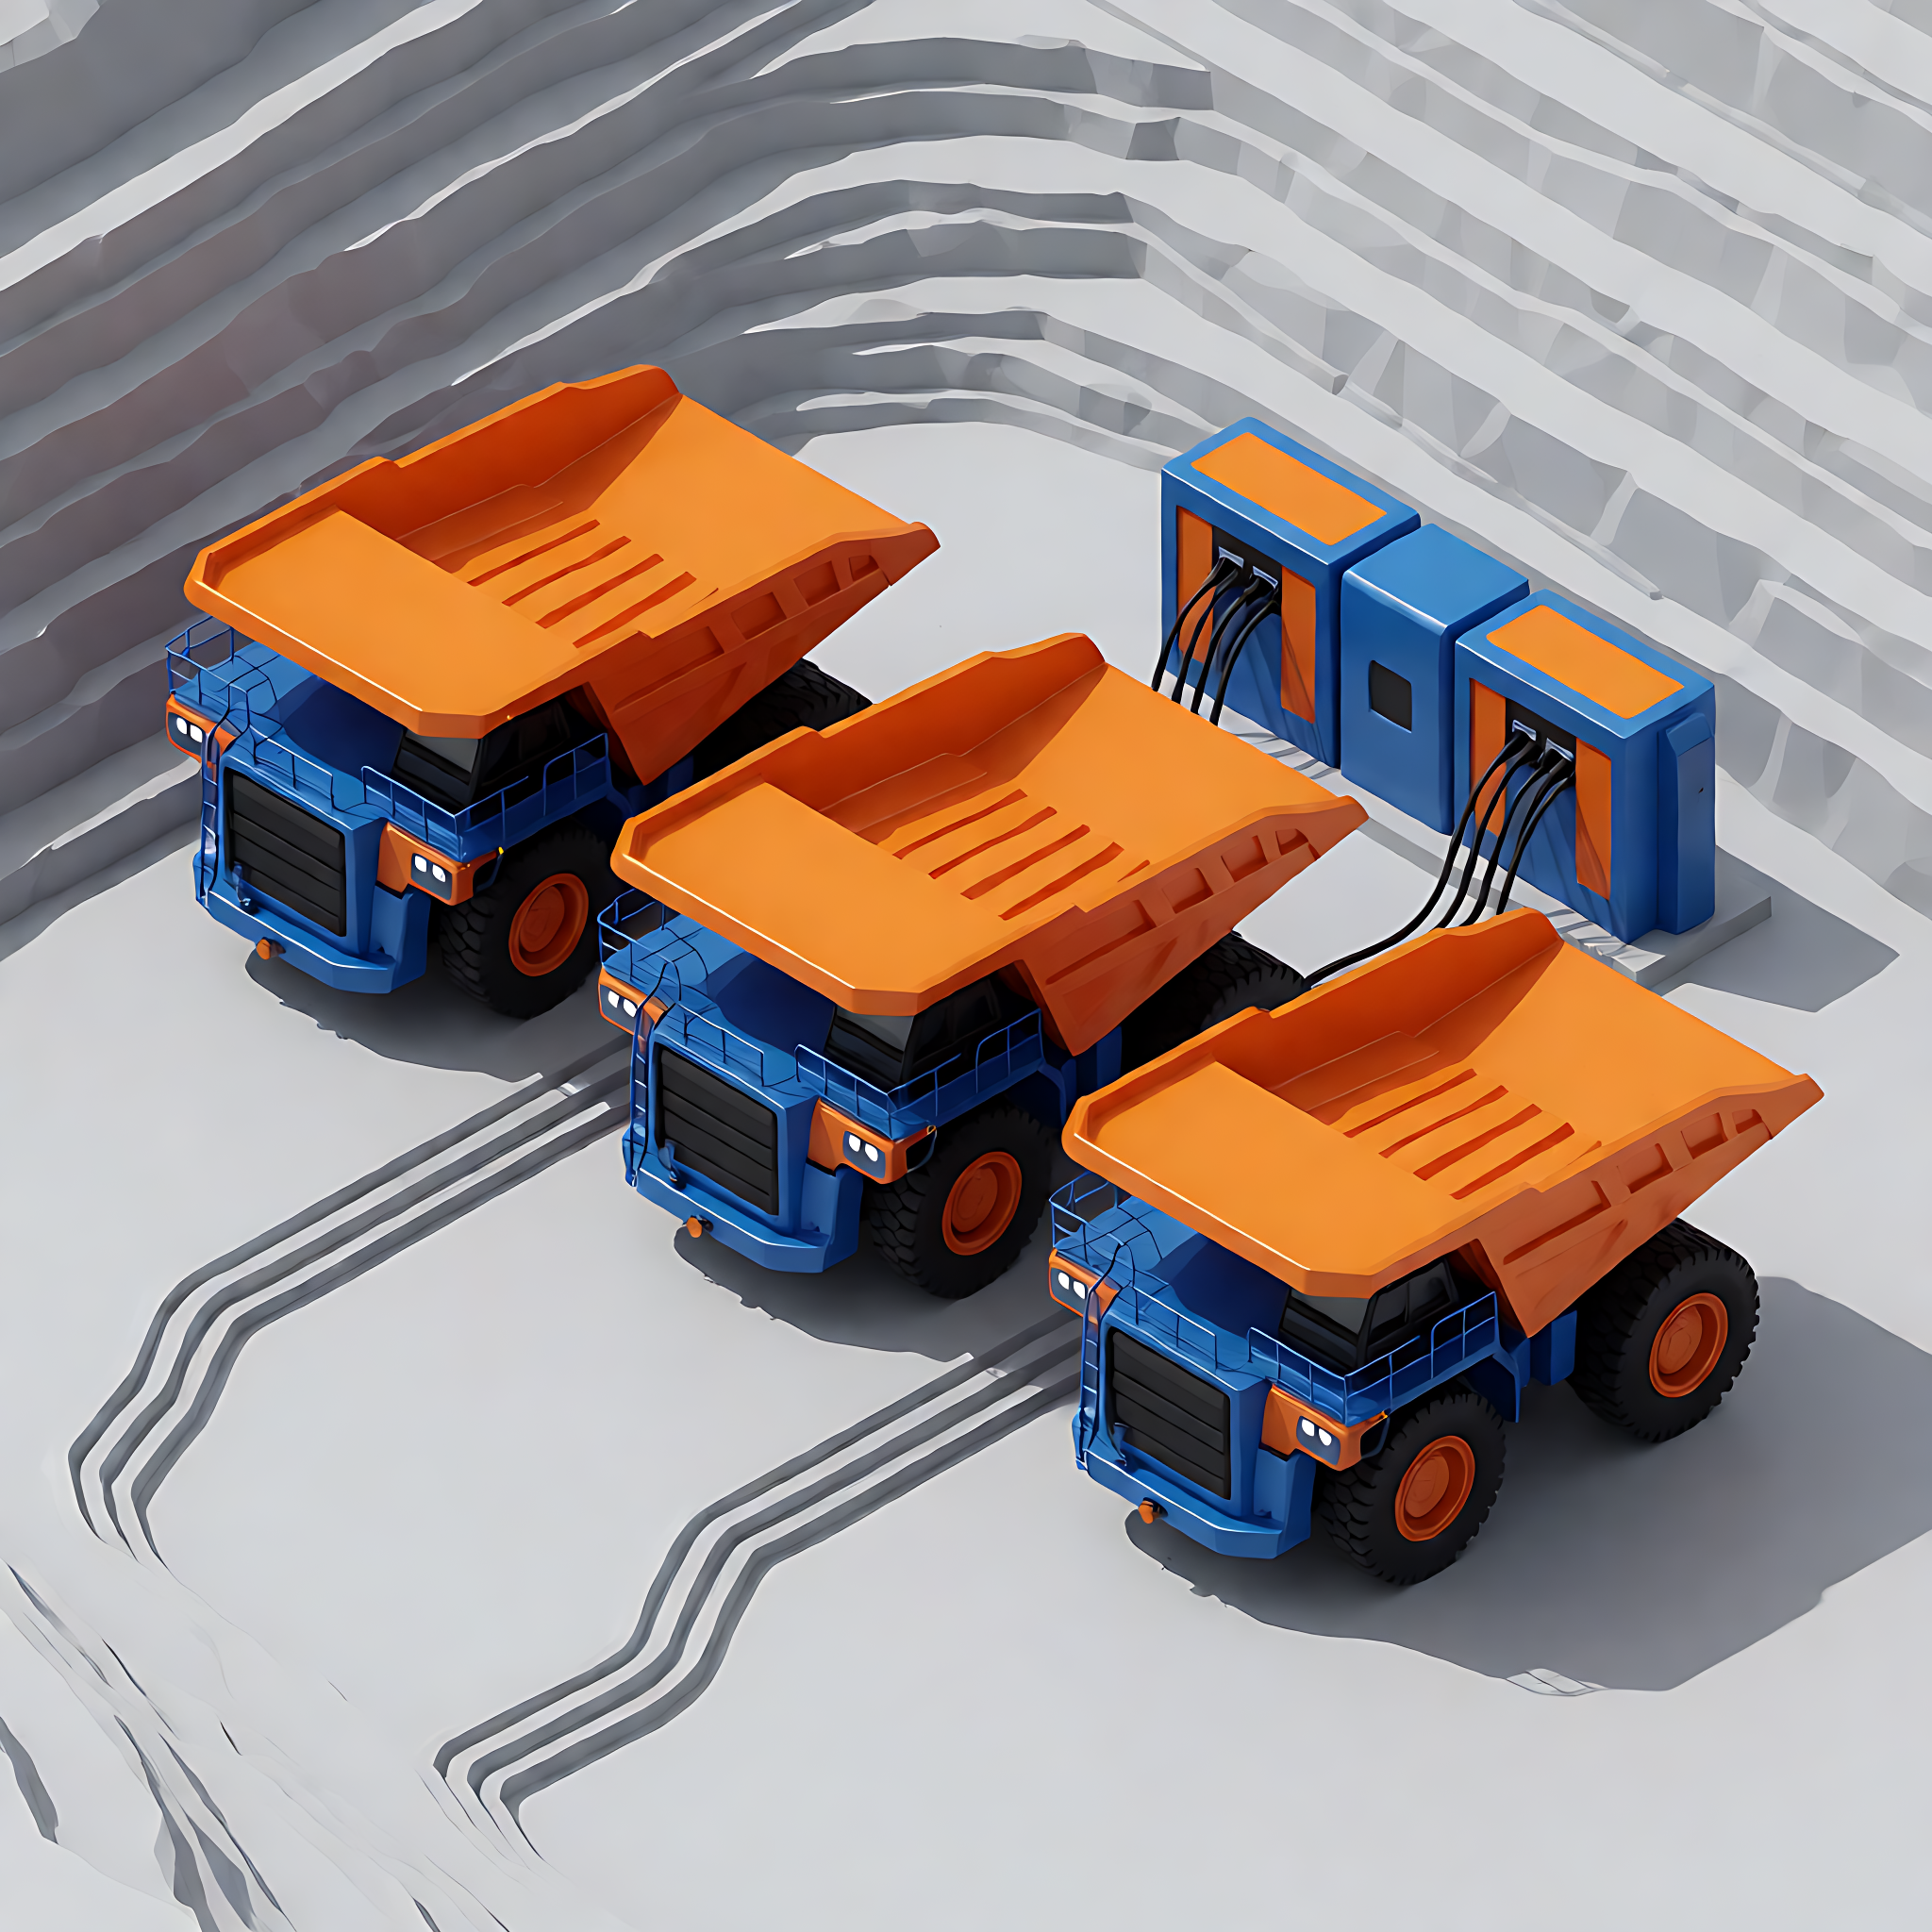
目光转回国内。10 月 15 日,长城重工与易控智驾在山东济宁签署战略合作协议,围绕 300 台新能源智能矿卡展开合作:长城重工提供整车平台,易控智驾提供"著山"无人驾驶系统,做软硬一体的打包方案。
易控智驾是这个赛道最直观的样本:2026 年 7 月在港交所上市,成为全球矿区无人驾驶第一股;截至 6 月底,在运行无人矿卡超过 3100 台,覆盖 38 座矿山,国内市场份额超过 53%;"著山"系统已适配 70 余款车型,客户涵盖国家能源集团、紫金矿业、宝武集团。整车侧,长城重工的纯电宽体车 GT105E 额定载重 70 吨,重载下坡能量回收效率超 90%,在广西某石矿实测中全年综合运营成本较燃油车下降约 94%。
行业层面,2025 年中国无人矿卡销量渗透率约 12%,机构预计 2030 年将提升至 50% 以上。矿区无人驾驶正在从示范验证,进入规模化采购阶段。
日韩企业同场下注
无人化的浪潮不止于中美。今年 6 月,Develon(原斗山)的 Real-X 无人自主挖掘机在瑞士投入实战,成为全球首台在真实工程场景持续作业的无人挖掘机;9 月,日立建机宣布启动"物理 AI"研发,让液压挖掘机通过学习熟练操作手的技能实现自主作业,并作为创新者参与丰田 Woven City 移动出行测试城项目;卡特彼勒则与 AI 公司 FieldAI 达成自动化合作。想了解电动与无人新品的整体节奏,可以参考我们的10 月新品种盘点。
商业化落地,还差哪几步
热闹之下也有冷思考。以易控智驾为例,其 2026 年上半年净亏损 1.89 亿元——即便毛利率已从 1.7% 提升到 18.9%,规模效应尚未完全兑现。无人驾驶方案的真正门槛不在算法,而在于:交付周期能否稳定、矿区实际出勤率能否对标有人驾驶、维保责任如何划分,以及最核心的——保险与安全记录的长期积累。
同样,Bedrock 在美国也面临驻场运营成本高、跨州监管差异大等现实问题。电动化与无人化往往是同一台设备的两面,传动链层面的重构逻辑,我们在电动装载机为何取消变矩器一文里已经拆过。
写在最后
6 亿美元融资、300 台矿卡订单、12% 到 50% 的渗透率预期——2026 年的无人驾驶工程机械,已经越过了"能不能用"的门槛,正在回答"划不划算"的问题。对承包商和设备采购方来说,现在需要判断的不是要不要关注这个趋势,而是选什么机型、什么场景先上。
EquipNode 持续跟踪全球工程机械的电动化与智能化进展。如需了解新机型报价或无人化配套方案,欢迎联系我们的销售团队获取定制化建议。