600 млн долларов: беспилотные экскаваторы уже работают на площадках
26 октября кремниевая стартап-компания Bedrock Robotics объявила о завершении раунда серии C на 600 млн долларов с оценкой бизнеса после инвестиций в 4,1 млрд долларов. В отличие от большинства робототехнических компаний, чьи разработки всё ещё остаются на стадии демонстраций, за этими деньгами стоят машины, которые уже копают землю на коммерческих стройплощадках США и работают по реальным договорам. Беспилотная строительная техника впервые действительно пошла «на заработок».
1. Полностью беспилотные экскаваторы вышли на оплачиваемую работу
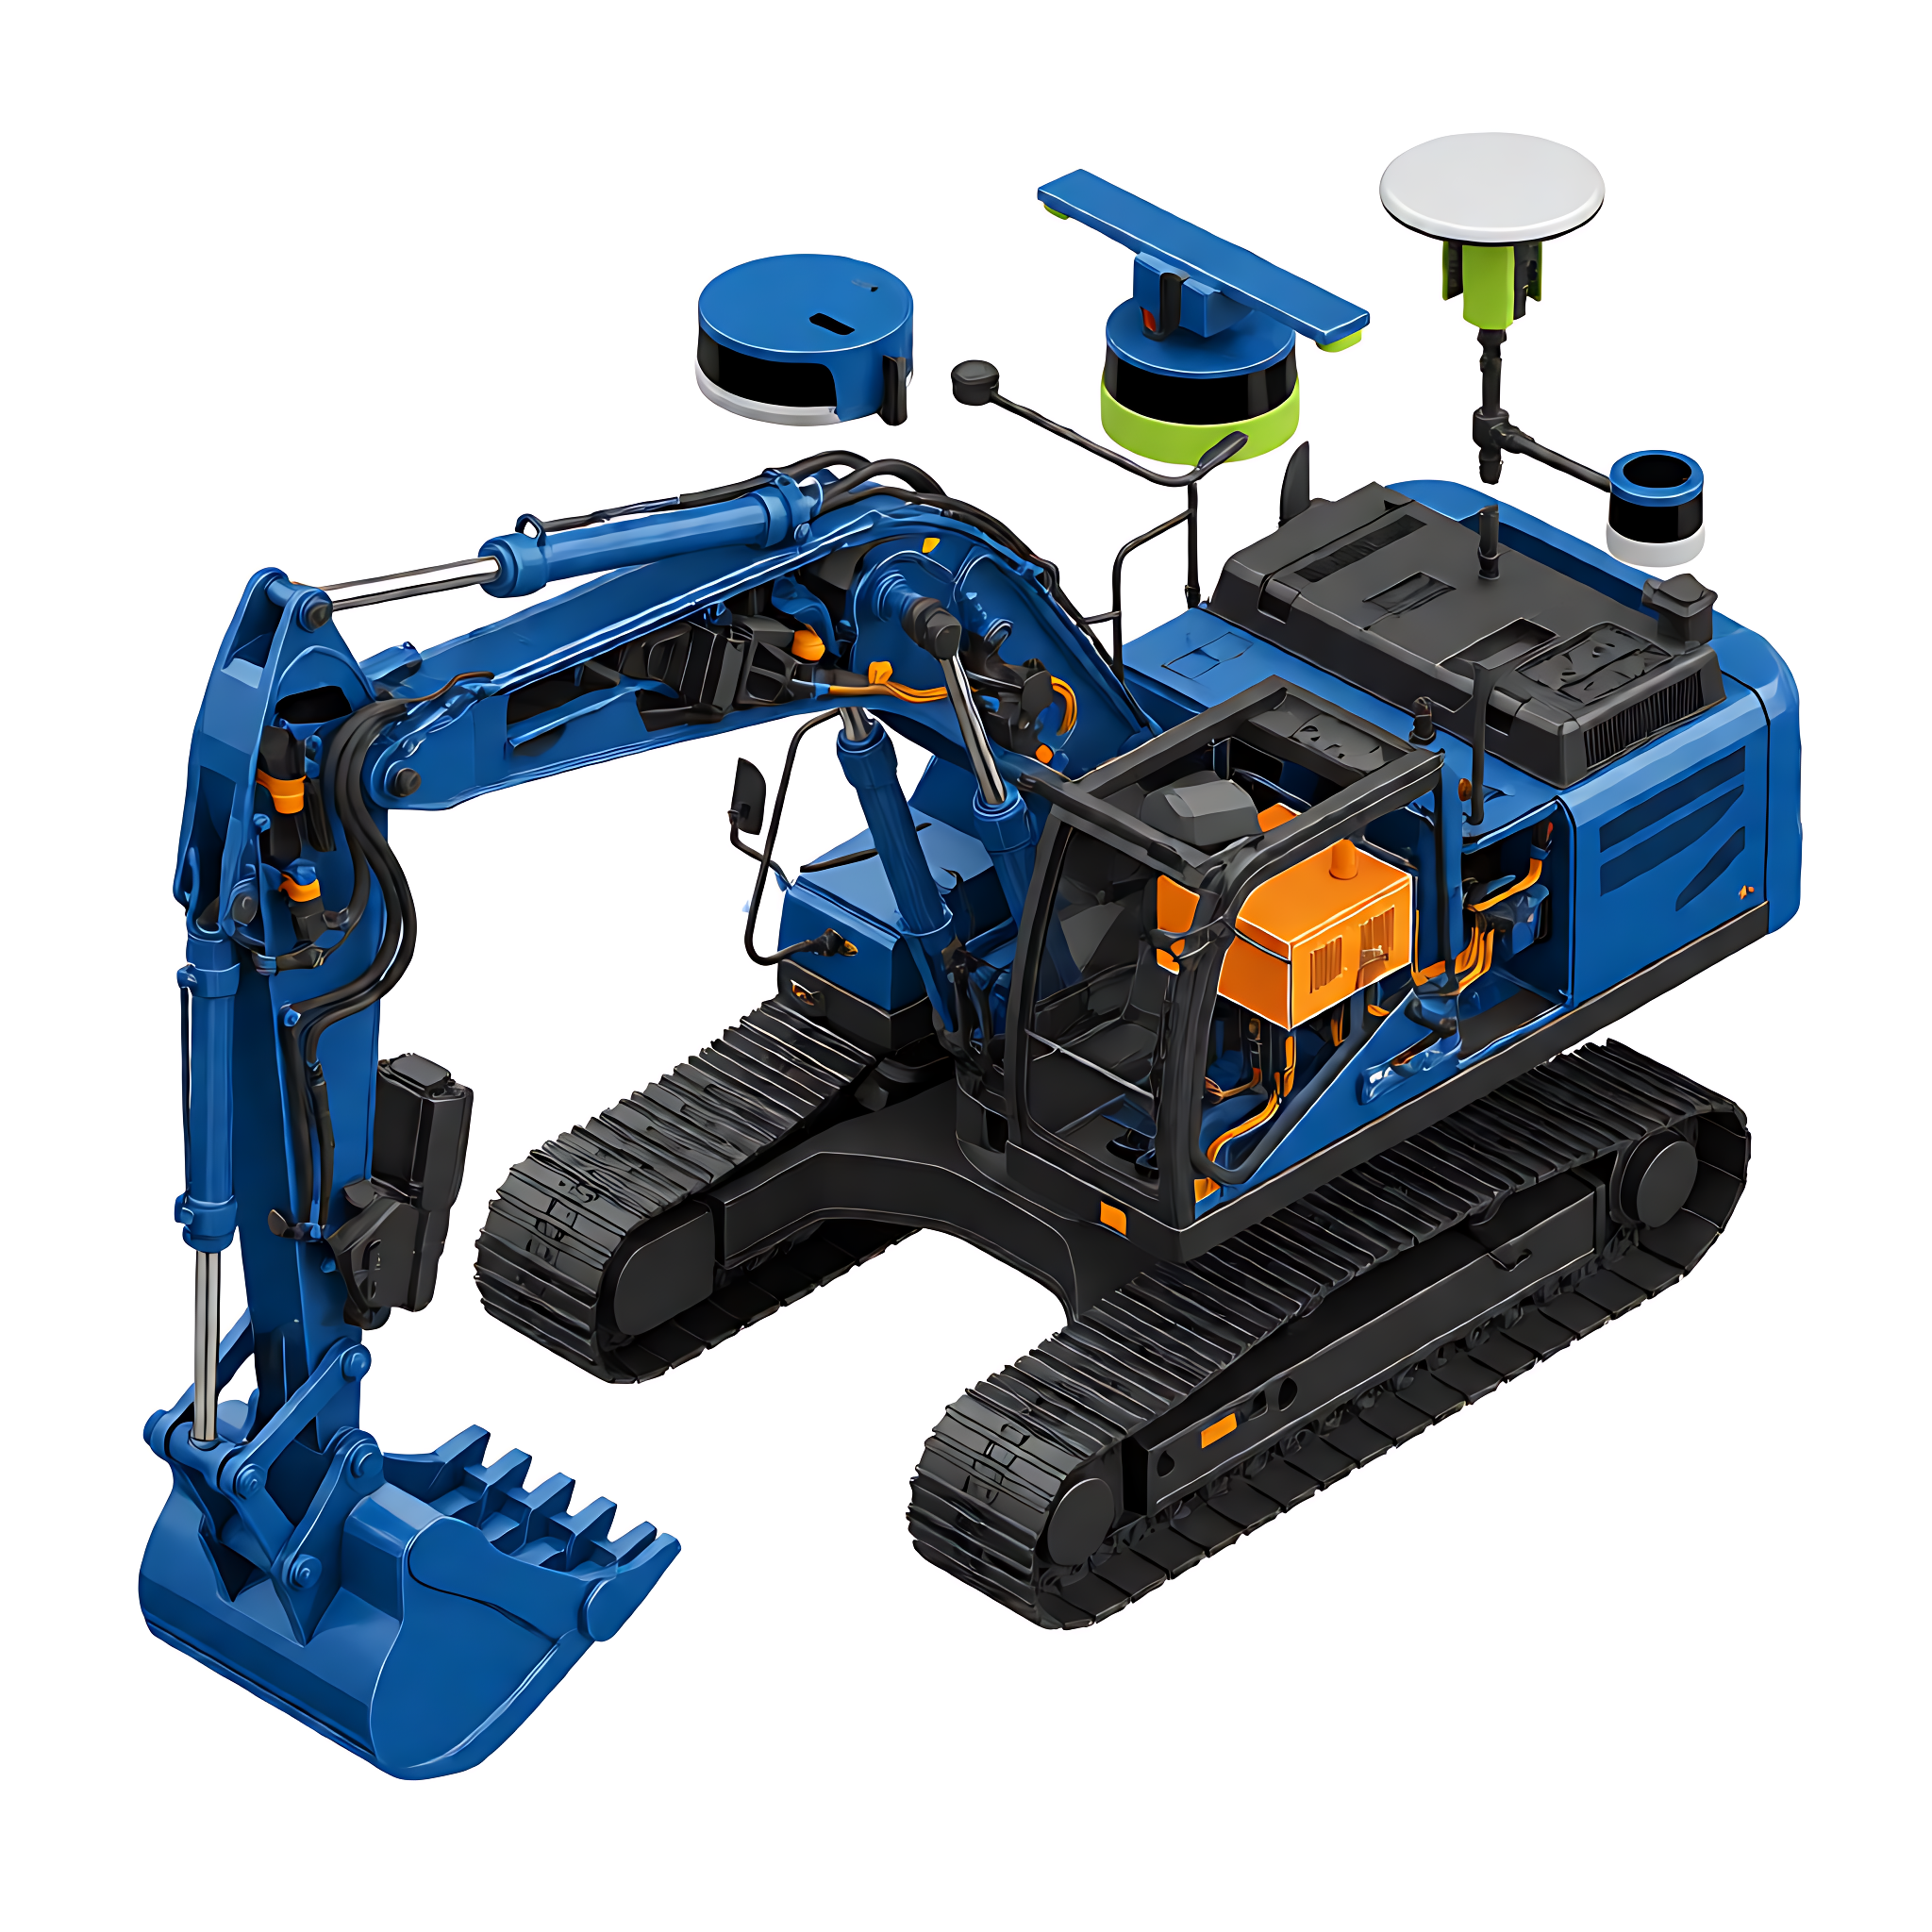
Ядро команды Bedrock Robotics составили специалисты проекта автономного вождения Waymo. Компания сделала не простую «модернизацию под дистанционное управление», а полноценный набор drive-by-wire: лидар, миллиметровый радар, высокоточную навигацию плюс собственную систему принятия решений на основе физического ИИ — что позволяет машине выполнять земляные работы без вмешательства оператора.
Переломным моментом стала середина августа 2026 года: полностью беспилотные экскаваторы Bedrock выполнили первые оплачиваемые работы на коммерческой стройплощадке в США — не демонстрацию и не испытание, а реальный заказ по договору. Как выразился CEO компании Борис Софман: «Мы доказали, что полностью беспилотный экскаватор способен выполнять реально полезную работу рядом с действующими рабочими и действующими процессами».
К текущему раунду техника компании работает на стройплощадках нескольких штатов США; среди новых клиентов — Haydon, один из крупнейших генеральных подрядчиков Юго-Запада (компания, 100% акций которой принадлежит сотрудникам). Haydon развернёт полностью беспилотные земляные работы на удалённых площадках в Техасе, а в перспективе — траншеи и машины большей грузоподъёмности. Ранее к проекту подключились региональные лидеры отрасли: Wagner (Миннесота), Smith Trucking (Флорида) и C.W. Matthews (Джорджия). С 2025 года количество машин у клиентов компании более чем удвоилось.
2. Куда уйдут 600 млн: расширение парка и выход на площадки
Раунд совместно возглавили CapitalG (венчурное подразделение Alphabet) и Emergence Capital. Новыми инвесторами стали американский фонд инновационных технологий, Bessemer и сингапурский Temasek; среди прежних акционеров — NVIDIA, 8VC и Eclipse. Совокупный объём привлечённого капитала приблизился к 1 млрд долларов.
Деньги в основном пойдут на три направления. Во-первых, установка беспилотных комплектов на большее число машин и их вывод на площадки. Во-вторых, формирование полевых сервисных бригад: за каждой беспилотной машиной стоит инженер, который понимает и механику, и ИИ. В-третьих, оформление строительных допусков и страховых схем в разных штатах. Партнёр CapitalG Дерек Занутто оценил ситуацию прямо: «От выхода из режима стелса до реальной беспилотной работы на коммерческих объектах прошёл всего год».
3. Настоящий толчок — не технологии, а нехватка рабочей силы
По данным Министерства труда США, к 2035 году в стране ежегодно предстоит закрывать около 1,7 млн вакансий в технических специальностях; 87% строительных компаний сообщают, что не могут набрать линейных рабочих, а 88% отмечают, что эти позиции «сложнее закрыть, чем год назад». Партнёр Emergence Capital Джейк Сейпер сформулировал ещё жёстче: более 20% мирового ВВП создаётся в отраслях, где не хватает квалифицированных кадров, — и строительство здесь самый показательный пример.
Для подрядчиков экскаватор, способный работать непрерывно и не зависящий от дефицита кадров и рисков на площадке, — практичная ценность «в лоб». В этом и заключается ключевая логика бизнес-модели беспилотных экскаваторов: не замена людей, а подмена там, где людей просто нет.
4. Китайский пример: контракт на 300 беспилотных самосвалов
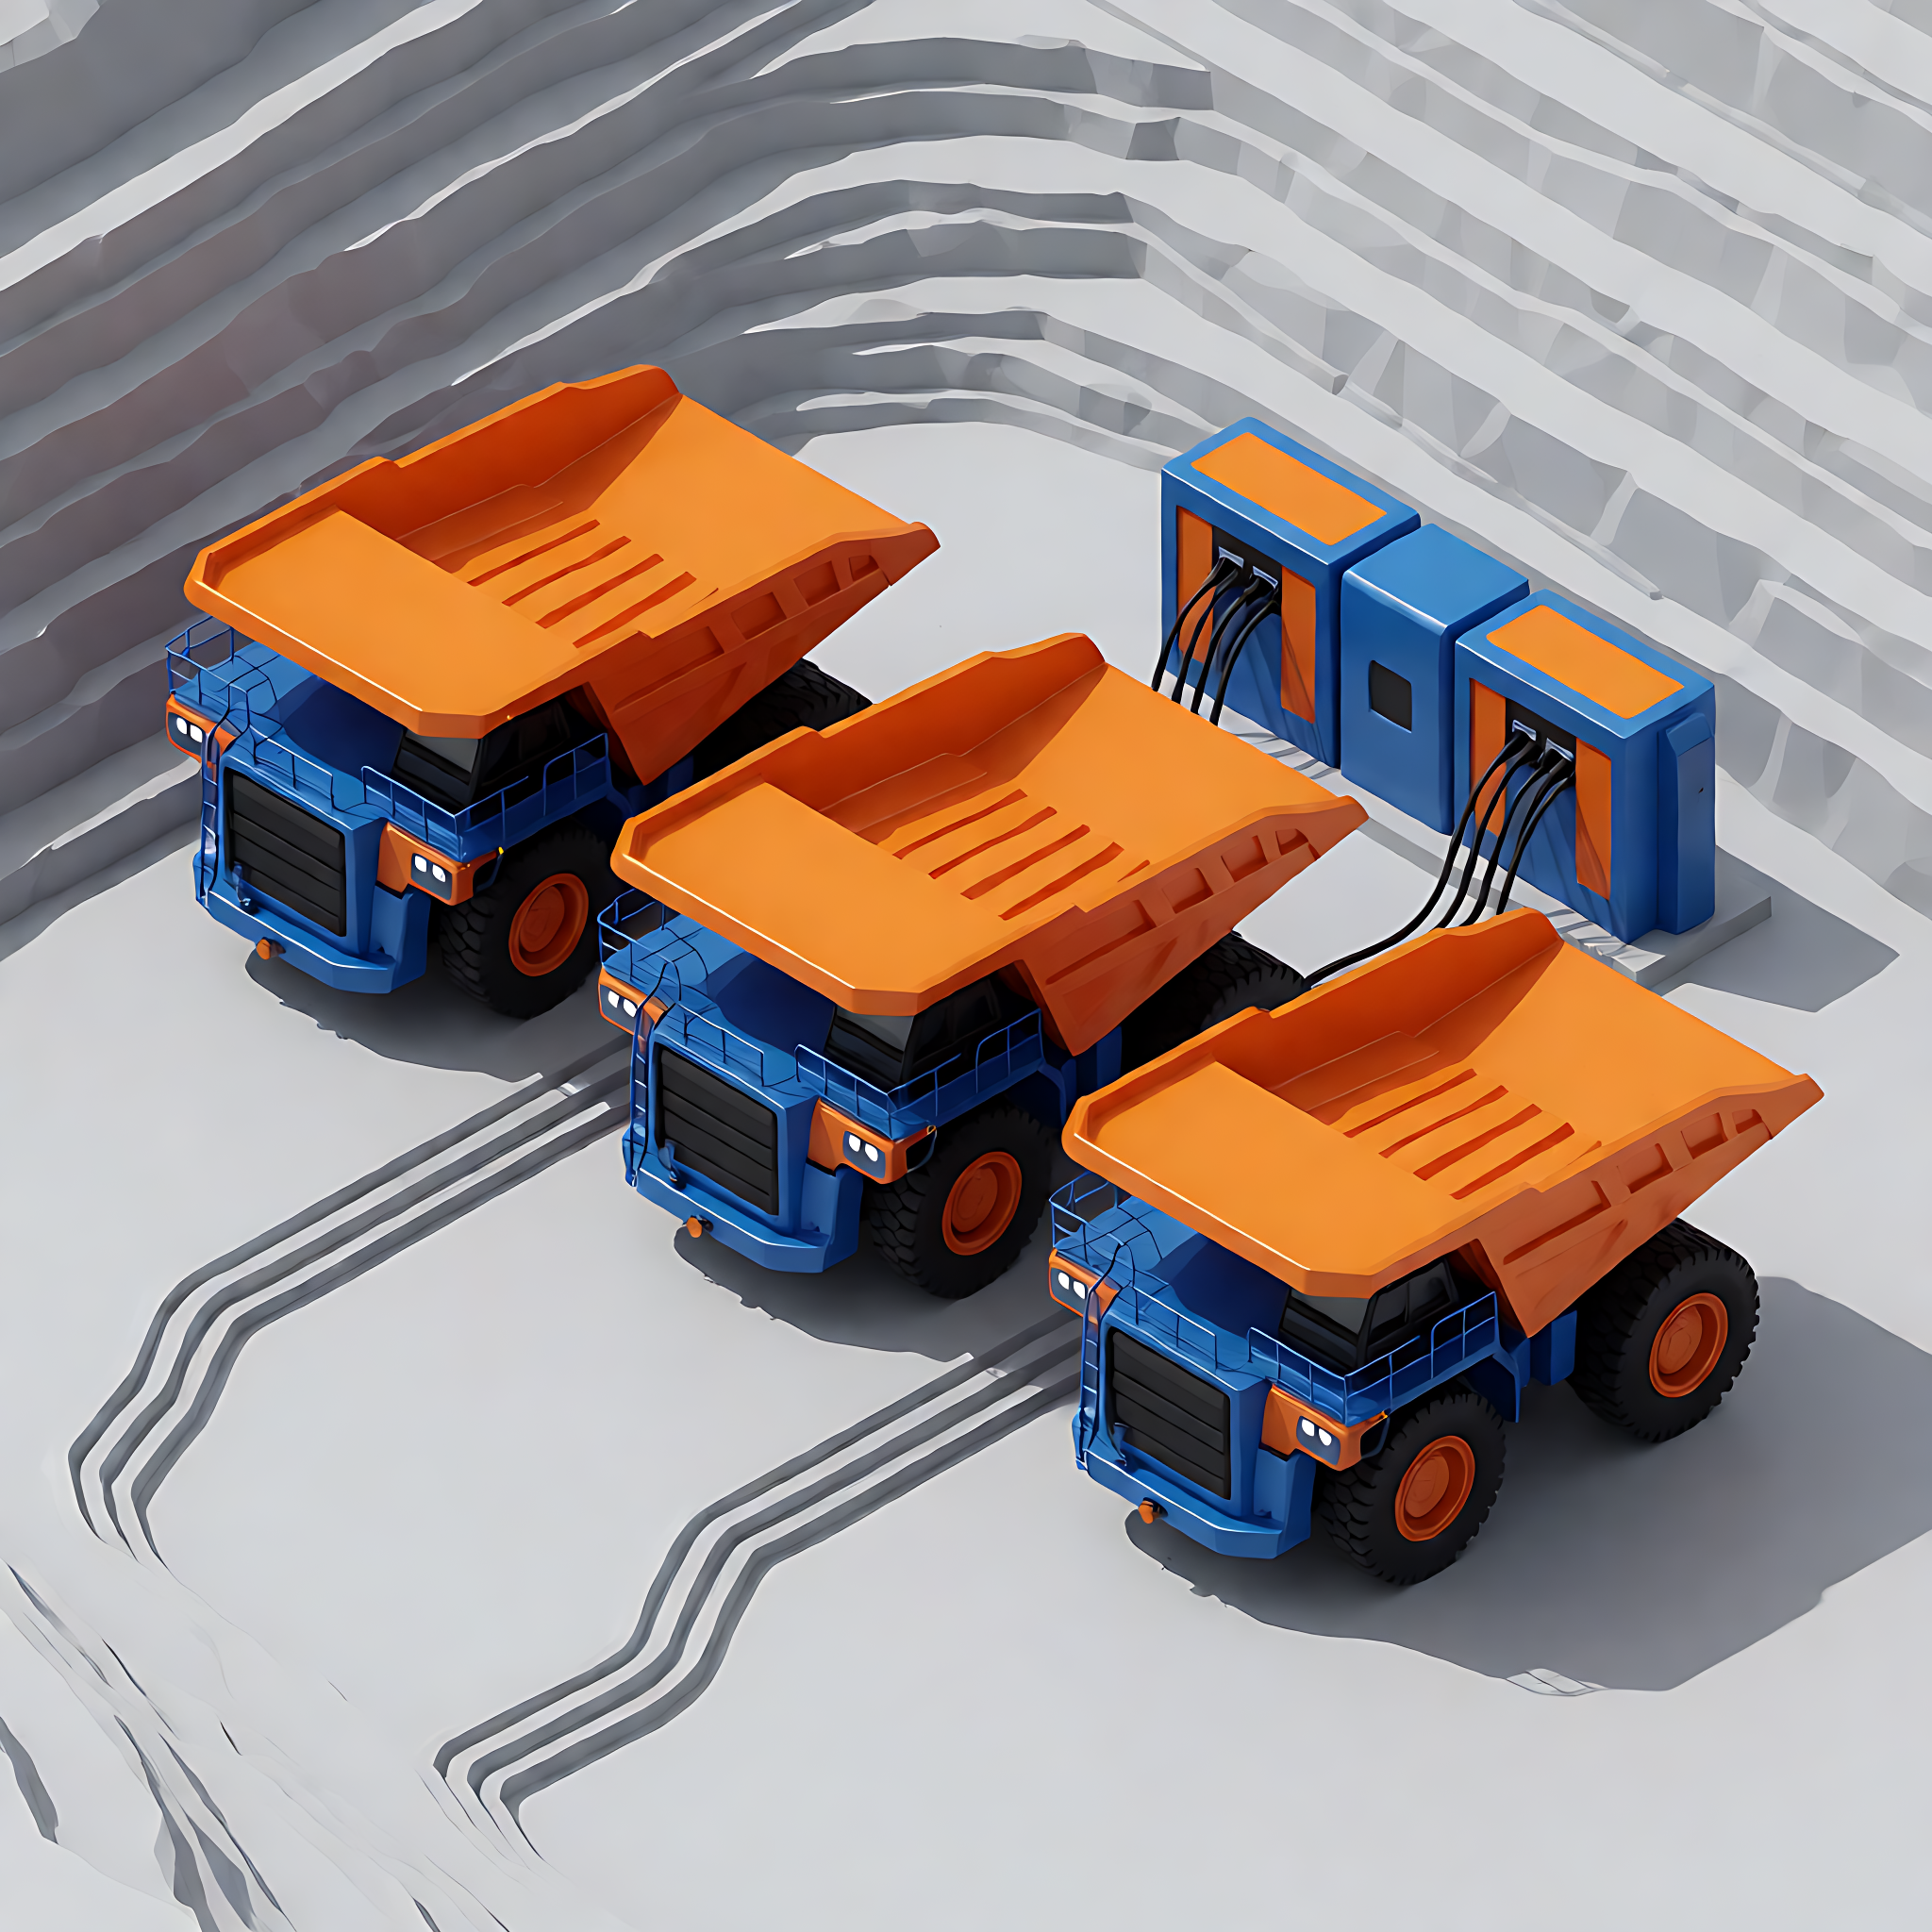
Вернёмся к ситуации внутри Китая. 15 октября Great Wall Heavy Industries и Eacon подписали в Цзинине (провинция Шаньдун) стратегическое соглашение о сотрудничестве вокруг 300 энергоёмких интеллектуальных карьерных самосвалов: Great Wall Heavy Industries поставляет шасси, Eacon — систему беспилотного вождения Zhushan, формируя интегральное решение «железо плюс софт».
Eacon — самый наглядный образец этого рынка: в июле 2026 года компания вышла на биржу Гонконга, став первой в мире публичной компанией в сфере карьерной автономной езды; на конец июня в эксплуатации находилось более 3100 беспилотных самосвалов на 38 карьерах, доля на внутреннем рынке превышала 53%; система Zhushan адаптирована под более 70 моделей техники, а среди клиентов — China Energy Investment, Zijin Mining и Baowu Group. На стороне шасси электрический ширококузовный самосвал Great Wall Heavy Industries GT105E имеет номинальную грузоподъёмность 70 тонн, КПД рекуперации энергии при спуске под нагрузкой превышает 90%, а по итогам испытаний на одном из карьеров в Гуанси годовая совокупная эксплуатационная стоимость снизилась примерно на 94% по сравнению с дизельными машинами.
На уровне отрасли в 2025 году доля беспилотных самосвалов в продажах в Китае составила около 12%, а к 2030 году, по прогнозам, превысит 50%. Карьерная автономная езда переходит от демонстрационных проектов к стадии масштабных закупок.
5. Ставки японских и корейских игроков
Волна автономизации не ограничивается Китаем и США. В июне беспилотный автономный экскаватор Real-X от Develon (бывший Doosan) вышел в работу в Швейцарии, став первым в мире экскаватором-автономом, постоянно работающим в реальных инженерных условиях; в сентябре Hitachi Construction Machinery объявила о старте исследований «физического ИИ» — гидравлические экскаваторы учатся у опытных операторов и переходят к самостоятельной работе, а компания подключилась к проекту тестового города Woven City от Toyota в качестве инноватора; Caterpillar, в свою очередь, заключила соглашение об автоматизации с ИИ-компанией FieldAI. Общий ритм выхода электрических и беспилотных новинок можно посмотреть в обзоре новых моделей за октябрь.
6. Коммерциализация: какие шаги ещё предстоят
За шумными анонсами стоит и холодный расчёт. У Eacon чистый убыток за первое полугодие 2026 года составил 189 млн юаней — и даже несмотря на рост валовой рентабельности с 1,7% до 18,9%, эффект масштаба пока не раскрыт полностью. Настоящий порог для беспилотных решений лежит не в алгоритмах, а в другом: стабильны ли сроки поставки, сопоставима ли фактическая выработка в карьере с показателями машин под управлением человека, как разделена ответственность за обслуживание и, главное, — накоплен ли послужной список по страхованию и безопасности.
Аналогично и Bedrock в США сталкивается с высокими затратами на полевую поддержку и различиями в регулировании от штата к штату. Электрификация и автономизация часто оказываются двумя сторонами одной машины, а логику перестройки трансмиссионной цепи мы уже разбирали в статье почему электрические погрузчики отказались от гидротрансформатора.
7. Заключение
Раунд на 600 млн, контракт на 300 самосвалов, прогноз роста доли с 12% до 50% — беспилотная строительная техника 2026 года преодолела порог «может ли она работать» и теперь отвечает на вопрос «окупится ли она». Для подрядчиков и закупщиков вопрос уже не в том, следить за этим трендом или нет, а в том, какую технику и для каких задач внедрять первой.
EquipNode отслеживает электрификацию и автономизацию глобальной строительной техники. Если нужны цены на новые модели или решения по беспилотному оснащению, свяжитесь с нашей командой продаж — мы подготовим рекомендации под ваши задачи.