排放政策收紧:禁用区扩围,国七还有多远
2026年,非道路移动机械的排放监管明显提速。国内,禁用区从一线城市向地级市全面铺开;海外,美国EPA修订重型发动机规则、印度酝酿BS-VII。政策这根指挥棒,正在同时改变设备的购买清单和出口门槛。本文梳理最新政策动向,并给出机主和采购方的应对建议。
一、国内:禁用区从"划片"变"划城"
过去几年,高排放非道路机械禁用区主要出现在深圳、北京等一线城市的核心区域。2026年的变化在于:禁用区开始覆盖地级市的全部行政区域。
- 济南:2026年8月15日起,全市所有区域禁止使用国Ⅰ及以下排放标准的非道路移动机械(据澎湃新闻2026年7月14日报道)。
- 广州:广州市政府2026年8月发布通告,划定并简易修订了禁止使用高排放非道路移动机械的区域范围。
- 深圳:早在2024年就已划定禁用区,2026年执行口径进一步细化,对机械的环保信息编码核验更严格。
先厘清一个概念:非道路移动机械(挖掘机、装载机、叉车、压路机等)执行的是国一至国三排放标准序列,与道路车辆的国五、国六并不对应。国Ⅰ对应2007年前后投放市场的最早一批设备,距今已近二十年,发动机和后处理技术都已落后两代。济南新规明确以"国Ⅰ及以下"为禁用对象,也给其他城市树立了可复制的执行模板。
对机主来说,这意味着"国Ⅰ及以下设备不能进城干活"不再是趋势判断,而是已经生效的事实。存量老旧设备的生存空间被压缩到乡村自建房和小型土方工程,二手残值随之走低。在二手市场,国Ⅰ设备的挂牌周期拉长、议价空间扩大,已经是很普遍的现象。
二、国七标准:时间表正在逼近
2025年3月,人民日报报道称中国将研究制定国七排放标准。虽然非道路领域的国七实施日期尚未正式公布,但行业普遍预期:柴油机企业的新平台开发已经按国七预留了技术余量。
配套市场规模可观。有行业分析指出,2026年全球非公路柴油机市场规模约达3126亿元人民币。排放升级每推进一档,后处理系统(DOC+DPF+SCR)的单车价值量就会上一个台阶,也会淘汰一批跟不上技术的小厂。
想了解柴油动力与电动动力的成本差异,可以参考我们此前的分析:电动装载机为何取消变矩器?传动链科普。
三、美国:EPA松绑DEF限制,但方向没变
美国的政策走向看起来矛盾,实则一致。2026年7月,EPA提议修订重型发动机规则,取消因排放合规而触发的DEF(柴油尾气处理液)降功率/停机逻辑;8月,多家倡导机构公开支持该提案,认为强制停机对用户运营干扰过大。
需要强调的是:EPA放松的只是"罚则执行方式",SCR本身的排放限值并未放宽。设备仍需满足既有的合规要求,出口美国的工程机械不能掉以轻心。想看出口端的整体格局,可看从卖机器到卖方案:工程机械出海换打法。
四、印度:BS-VII提上议程
2026年10月22日,印度设备制造商相关协会的ECT 2026行业会议将BS-VII排放规范列为焦点议题。此前的2026年7月,印度已收紧拖拉机和农机设备的排放要求。
印度是中国工程机械出口的重要市场之一。BS-VII一旦落地,出口印度的设备需要重新进行排放认证,周期通常在6-12个月。提前布局认证,是抢跑该市场的关键。
五、欧洲:电动化从示范走向采购标准
2026年6月,国际清洁交通委员会(ICCT)举办非道路电动化峰会;8月,Volvo CE披露了纽伦堡在零排放市政施工上的推进案例。在欧洲,电动化已不再是宣传点,而是市政采购的入围门槛。
9月中国挖掘机销量延续增长,内外销政策同步发力(2026年10月14日机构观点),其中出口结构里电动机型的占比正在快速上升。历史数据可参考9月挖机销量增14.4%:出口累计首超内销。
六、机主和采购方怎么应对
盘点存量:查清自有设备的排放阶段和环保信息编码,国Ⅰ及以下设备尽快制定退出或置换计划。
新购看三年后:采购时按"三年后所在城市是否还能干活"来选排放标准,而不是按今天的最低价。
关注认证周期:出口印度、欧盟的订单,排放认证要提前6个月启动,避免机器到港却上不了牌。
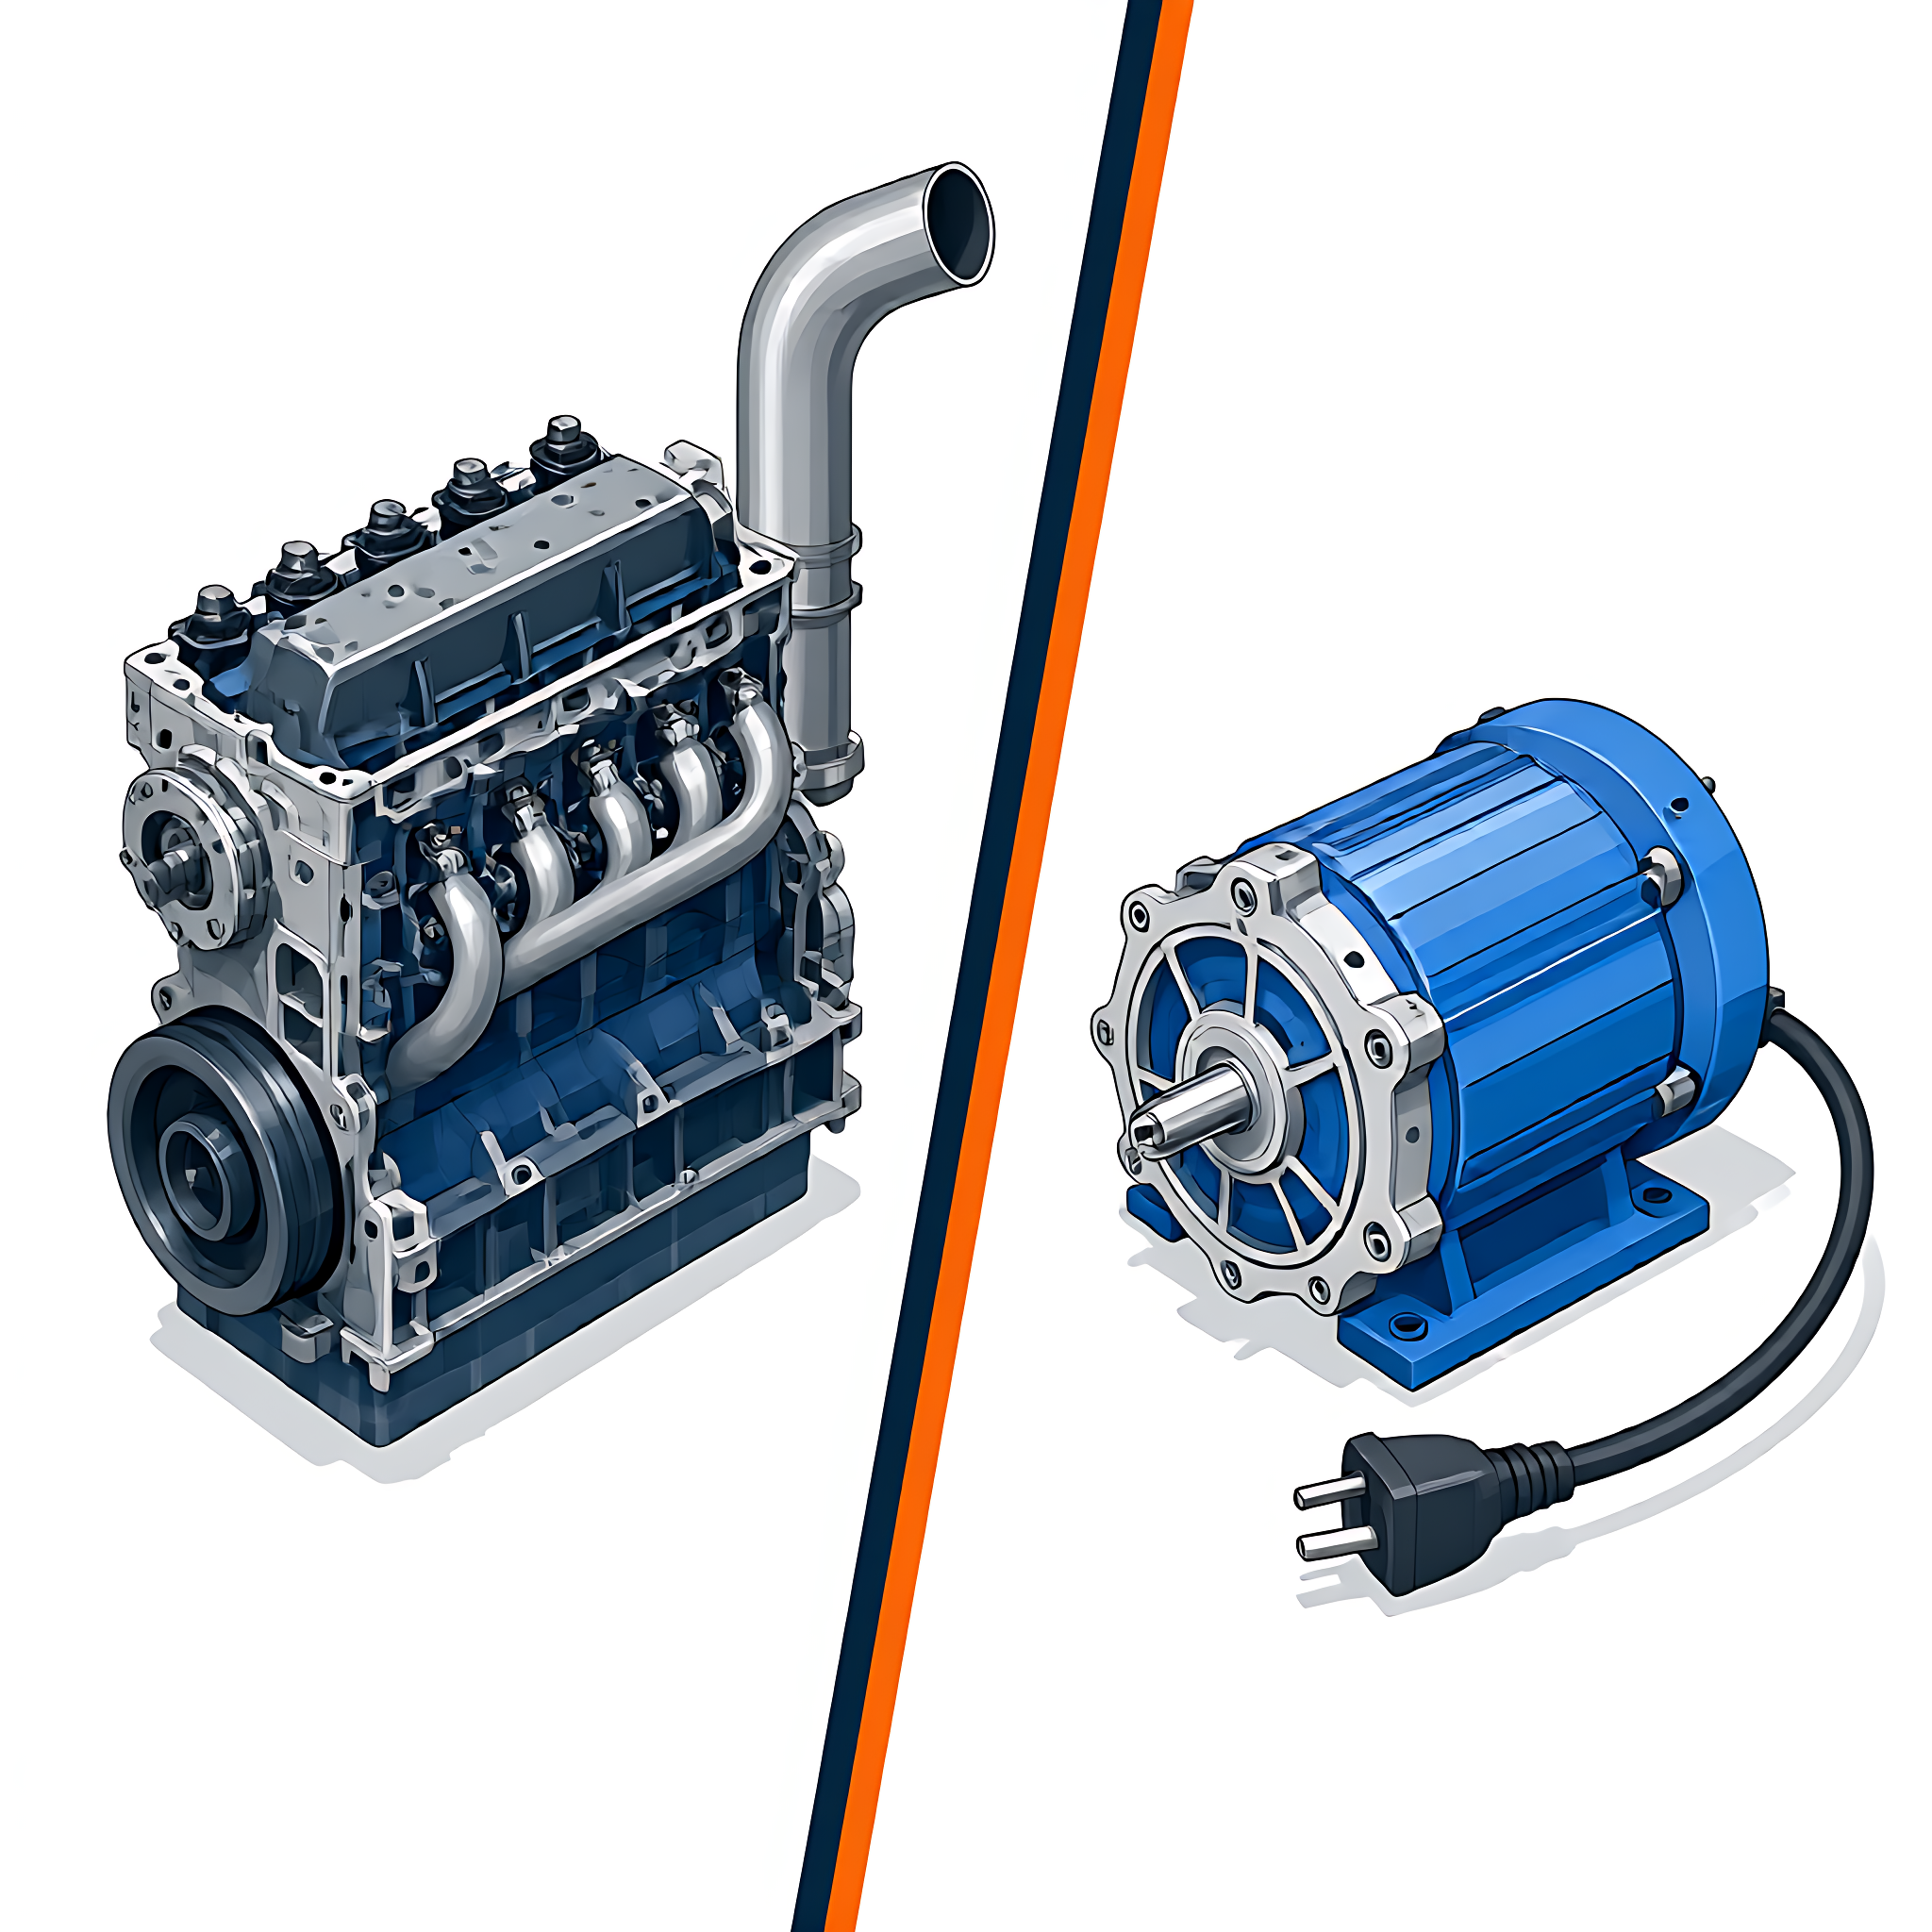
算电动化的总账:电动设备购置价高,但能耗和维保成本低。以电动装载机为例,港口、矿山等固定工况下的小时成本已经反超柴油机型。
排放政策的收紧没有回头路。无论你是想把老旧设备出手,还是为下一个项目选新机型,越早把政策变量算进成本,越主动。
EquipNode 提供全球工程机械选型与出口合规咨询,覆盖电动装载机、挖掘机、泵车等主力机型。如需了解具体设备报价或出口认证方案,欢迎联系我们的销售团队。