2026年8月工程机械销量数据出炉:出口三成增长撑起的复苏局
title: 2026年8月工程机械销量数据出炉:出口三成增长撑起的复苏局
date: 2026-09-21
author: EquipNode
category: 市场数据
tags: 工程机械, 挖掘机, 销量数据, 出口增长, 市场分析
2026年第三季度过半,中国工程机械行业交出了一份"外热内稳"的成绩单。根据中国工程机械工业协会最新发布的8月销售快报,12个主要监测品类中8个实现同比增长、4个出现回落,整体延续了今年以来的温和复苏态势。与此同时,海外市场继续扮演增长引擎角色,挖掘机出口增速连续三个月超过30%,为国内企业的利润结构提供了关键支撑。
一、8月核心数据一览:八增四降的分化格局
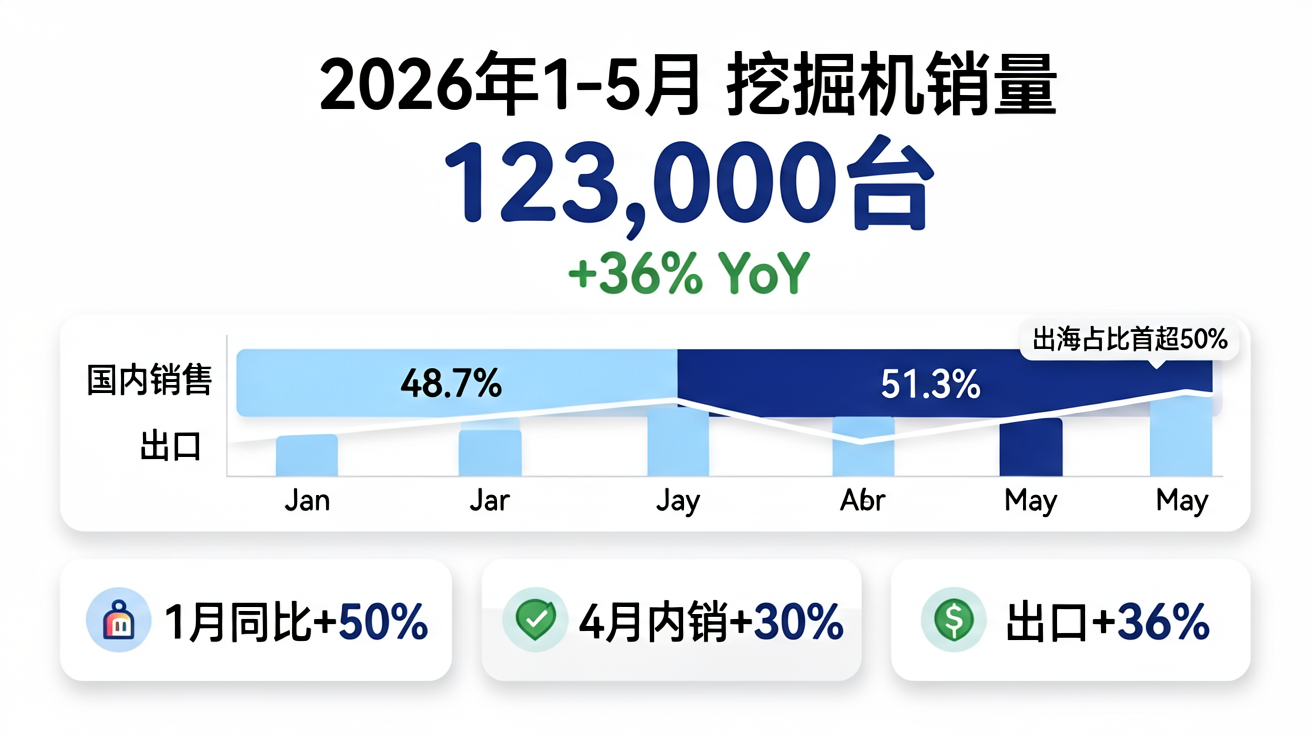
中国工程机械工业协会9月中旬发布的数据显示,2026年8月行业主要产品呈现"八增四降"的分化格局。其中,挖掘机和装载机延续了上半年的正增长态势,成为拉动整体销量的主力。
国家统计局的数据进一步印证了这一趋势:2026年8月中国挖掘机产量达到33,192台,同比增长18.5%。这一增速虽然较上半年高峰有所放缓,但在去年同期高基数的基础上仍属亮眼表现。
从累计数据看,2026年上半年挖掘机累计销量已突破15.2万台,同比增长超过26%。其中6月单月国内销量增幅超过三成,创下年内新高。进入三季度后,增速虽有所收窄,但绝对量仍维持在高位运行。
值得关注的是,中国工程机械工业协会此前公布的开工率数据也释放了积极信号。2026年8月全国工程机械开工率整体回升,多个省份开工率环比改善。基建投资的持续发力是主要推手,重大工程项目的集中开工为设备需求提供了稳定来源。
二、出口再提速:单月增幅连续三超三成
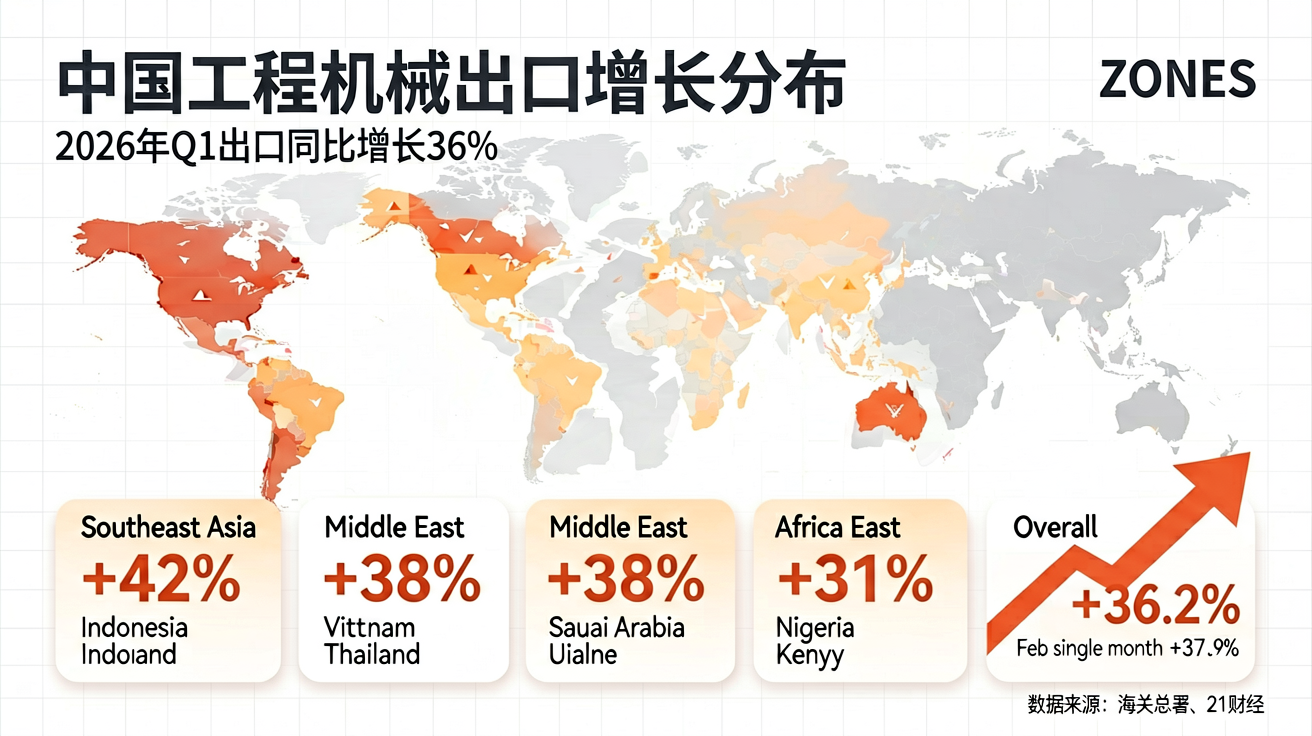
如果说内销是"稳",那出口就是"猛"。海关数据显示,2026年8月中国挖掘机出口增速再次突破30%,延续了今年年初以来的强劲势头。
回溯全年数据,一季度挖掘机出口增幅就已超过36%,成为行业增长的绝对主力。1至4月累计出口接近12万台,占总销量的比重持续攀升。上半年出口总额更是达到了343.7亿美元的历史新高,同比增幅显著。
出口目的地方面,东南亚、中东、非洲仍是核心市场。三一重工在南美和泰国连续交付大型设备订单,徐工在海外市场的布局也在加速深化。此外,欧美市场的高端渗透初见成效,国产品牌在欧美市场的产品认可度正在稳步提升。
电动化产品的出海尤为值得关注。国产电动挖掘机、电动装载机凭借成本优势和技术迭代速度,在海外市场的竞争力日益增强。部分海外客户开始将中国电动工程机械纳入首选采购清单,这为行业打开了全新的增长空间。
三、利润承压:增收不增利的结构性难题
然而,销量增长的背后,利润端的表现却让人捏了一把汗。
多家券商研报和上市公司半年报显示,2026年上半年工程机械龙头企业普遍面临"增收不增利"的困境。三一重工、徐工机械、中联重科三大龙头的净利润增速明显落后于营收增速,部分企业甚至出现净利润同比下滑。
造成这一局面的核心原因是汇兑损失。由于海外业务占比大幅提升,人民币汇率波动对企业利润的冲击愈发明显。2026年上半年,主要工程机械企业的汇兑损失合计达到数十亿元规模,直接吞噬了相当一部分经营利润。
此外,市场竞争加剧也在压缩利润空间。为了争夺海外市场份额,部分企业在价格上做出让步,叠加原材料成本和物流成本的波动,整体毛利率承压。
不过,好消息是24家已公布半年报的工程机械企业中,超过八成实现盈利,行业基本面仍然稳健。三季度以来,随着汇率波动趋于平稳,汇兑损失对利润的拖累有望减轻,板块盈利有望在下半年迎来修复。
四、全球格局:中国企业的"量"与卡特彼勒的"价"
放眼全球工程机械市场,一个有趣的对比正在发生。
根据KHL集团发布的2026年Yellow Table(全球工程机械制造商50强),中国共有13家企业入围,合计占据全球约20%的市场份额。徐工集团连续多年稳居全球前三,三一重工和中联重科也保持在全球前十。
但与之形成鲜明对比的是,美国卡特彼勒(Caterpillar)一家企业的年营收就超过了中国前三大龙头的总和。2026年第二季度,卡特彼勒上调了全年销售增长预期,理由是数据中心建设热潮带动了设备需求的超预期增长。
这组数据折射出中国工程机械行业"有量无价"的现状。国产品牌在中低端市场和新兴市场凭借性价比优势快速扩张,但在高附加值产品和成熟市场的品牌溢价能力上,与卡特彼勒、小松等国际巨头仍有明显差距。
小松近期宣布将加大对北美市场的供应力度,这一举措也从侧面反映出国际市场对中国品牌快速扩张的战略回应。
五、下半年展望:三条主线值得关注
展望2026年下半年,工程机械行业的走势可以从三条主线来把握:
第一,出口增长的持续性。 海外市场仍是中国工程机械增量的核心来源。东南亚、中东、非洲的基建需求保持旺盛,"一带一路"沿线国家的项目落地为设备出口提供了长期支撑。但需要警惕的是,随着国产设备出口规模快速扩大,部分国家可能出台贸易保护措施,出口增速存在边际放缓的风险。
第二,国内基建的托底作用。 重大工程项目的持续推进是内销的核心支撑。"挖掘机指数"显示,8月多个省份开工率环比回升,基建投资的实物工作量正在加速形成。下半年,随着专项债资金的持续释放,国内需求有望保持平稳。
第三,电动化转型的产业化进程。 电动工程机械已经从概念走向量产交付。三一、徐工、中联重科均已推出系列电动产品,在矿山、港口等特定场景的应用逐步成熟。电动化不仅降低了客户的全生命周期使用成本,也成为国产品牌在海外市场差异化竞争的重要抓手。
结语
2026年的工程机械行业,正处于一个"量升价承压"的关键阶段。出口的强劲增长为行业提供了增长动力,但利润端的压力提醒企业需要从规模扩张转向价值提升。对于采购商和投资者而言,关注龙头企业的海外布局进展和电动化产品线拓展,将是把握行业趋势的关键。
如需了解具体设备的最新报价和配置方案,欢迎联系EquipNode销售团队,我们将为您提供专业的选型建议和一站式采购服务。